200 万份积分、416 所高校、1176 个校园 Skill:开学季 AI 在抢什么?
从校园 Skill 和开学季活动出发,观察通用 Agent 进入教育的产业逻辑。
WorkBuddy 开学季里,有一组有趣的数字。
WorkBuddy 的开学季活动面向高校学生提供 1000 积分福利,首批限量 200 万份;此前举办的“宝藏母校 Skill 大赛”,吸引了 416 所高校、874 名创作者,做出了 1176 个校园 Skill。
上一篇,我从用户和研发两个视角,体验并拆解了 WorkBuddy 与企鹅教师助手。这一篇,我想把视角拉远一些,把豆包工作、千问办公和 WorkBuddy 放在一起,从产业构成与生态发展的角度,看看这组数字背后正在发生什么。
一、说回小龙虾
年初走红的“小龙虾”OpenClaw,推动了以模型、工具和持续运行环境为核心的 Agent 架构走向普及。
在这套架构中,模型理解任务、判断下一步怎样做,Agent 调用工具完成搜索、文档处理等操作,再把执行结果交给模型,继续推进任务。
OpenClaw 可以在个人电脑上运行。如果希望电脑关机后任务仍能继续,就可以把它部署到持续在线的云服务器上。搜索网页、处理文档等操作,会使用服务器的计算资源。
持续工作还需要保留此前的资料、记录和生成的文件,供后续任务使用。这些内容需要存储空间,调用远端模型、搜索和下载资料也会产生网络传输。
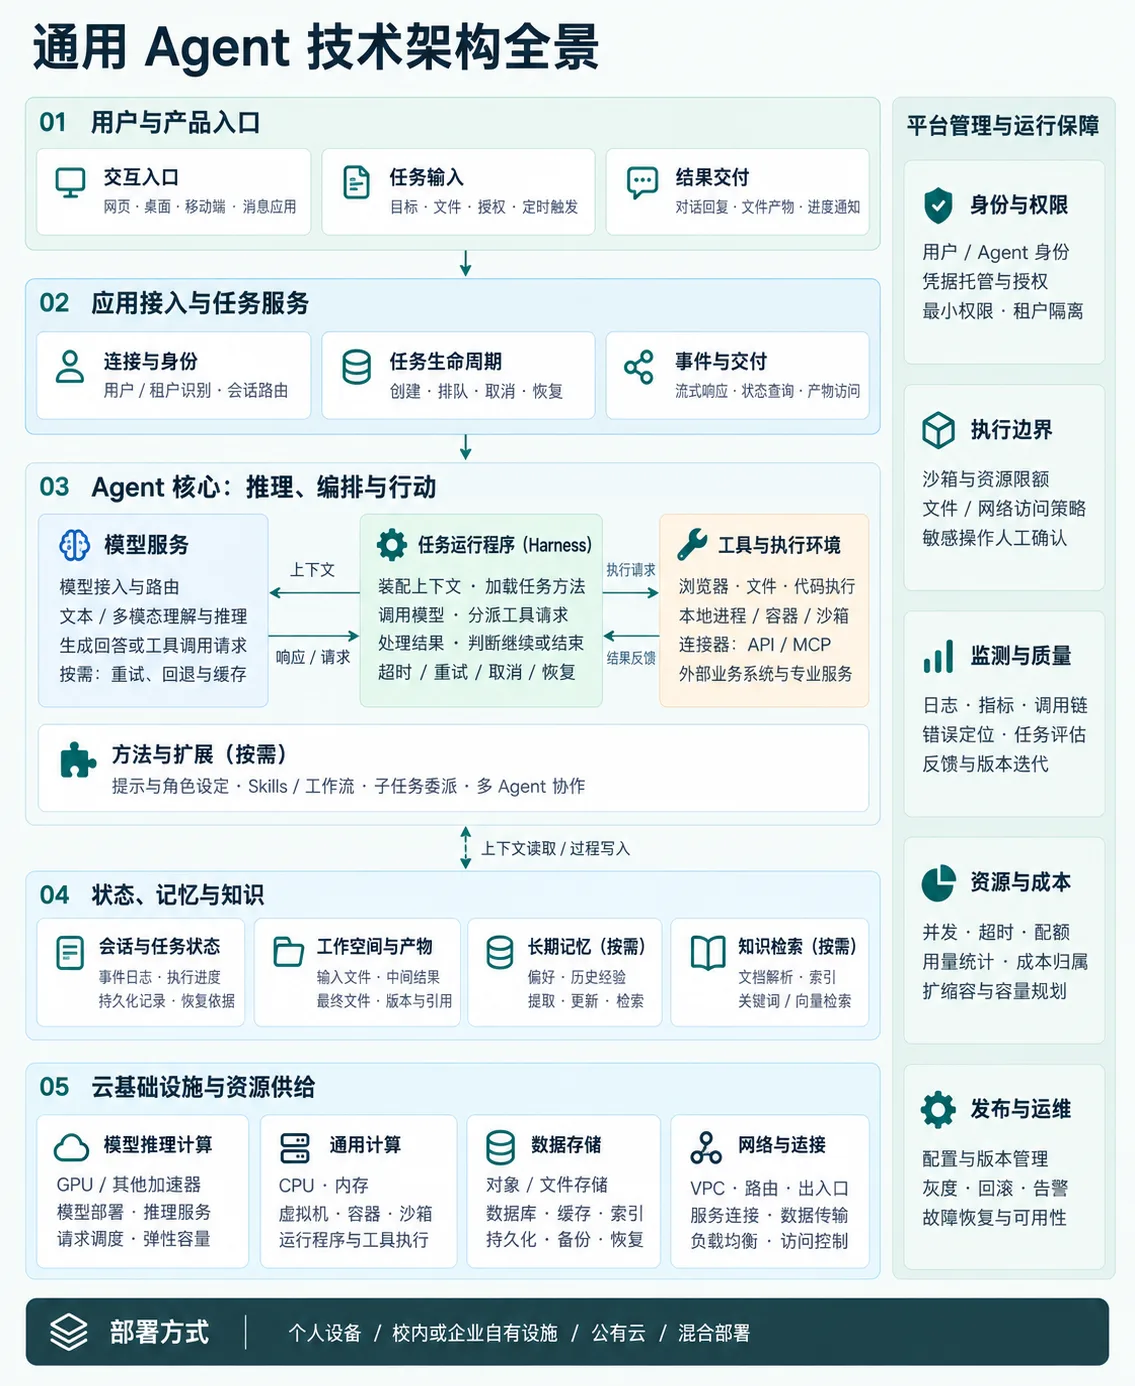
把这些需求放在一起,就能看到通用 Agent 背后的技术全景:任务怎样被组织和执行,资料与状态怎样保留,以及这些能力依赖哪些基础设施。
二、模型、应用与云的整合
这张架构图说明,一个通用 Agent 既需要模型提供推理能力,也需要计算、存储和网络支持任务持续运行。再回头看前段时间字节、阿里和腾讯的组织架构调整,这些动作的缘由也就清楚了。
7 月,字节整合了飞书与豆包的产品团队,并推动飞书的市场、销售和客户服务体系与火山引擎相关团队协同。同期,阿里将多个 Agent 产品整合为千问办公,腾讯也把 QClaw 相关业务与部分团队调整至 WorkBuddy 所在的云产品六部。
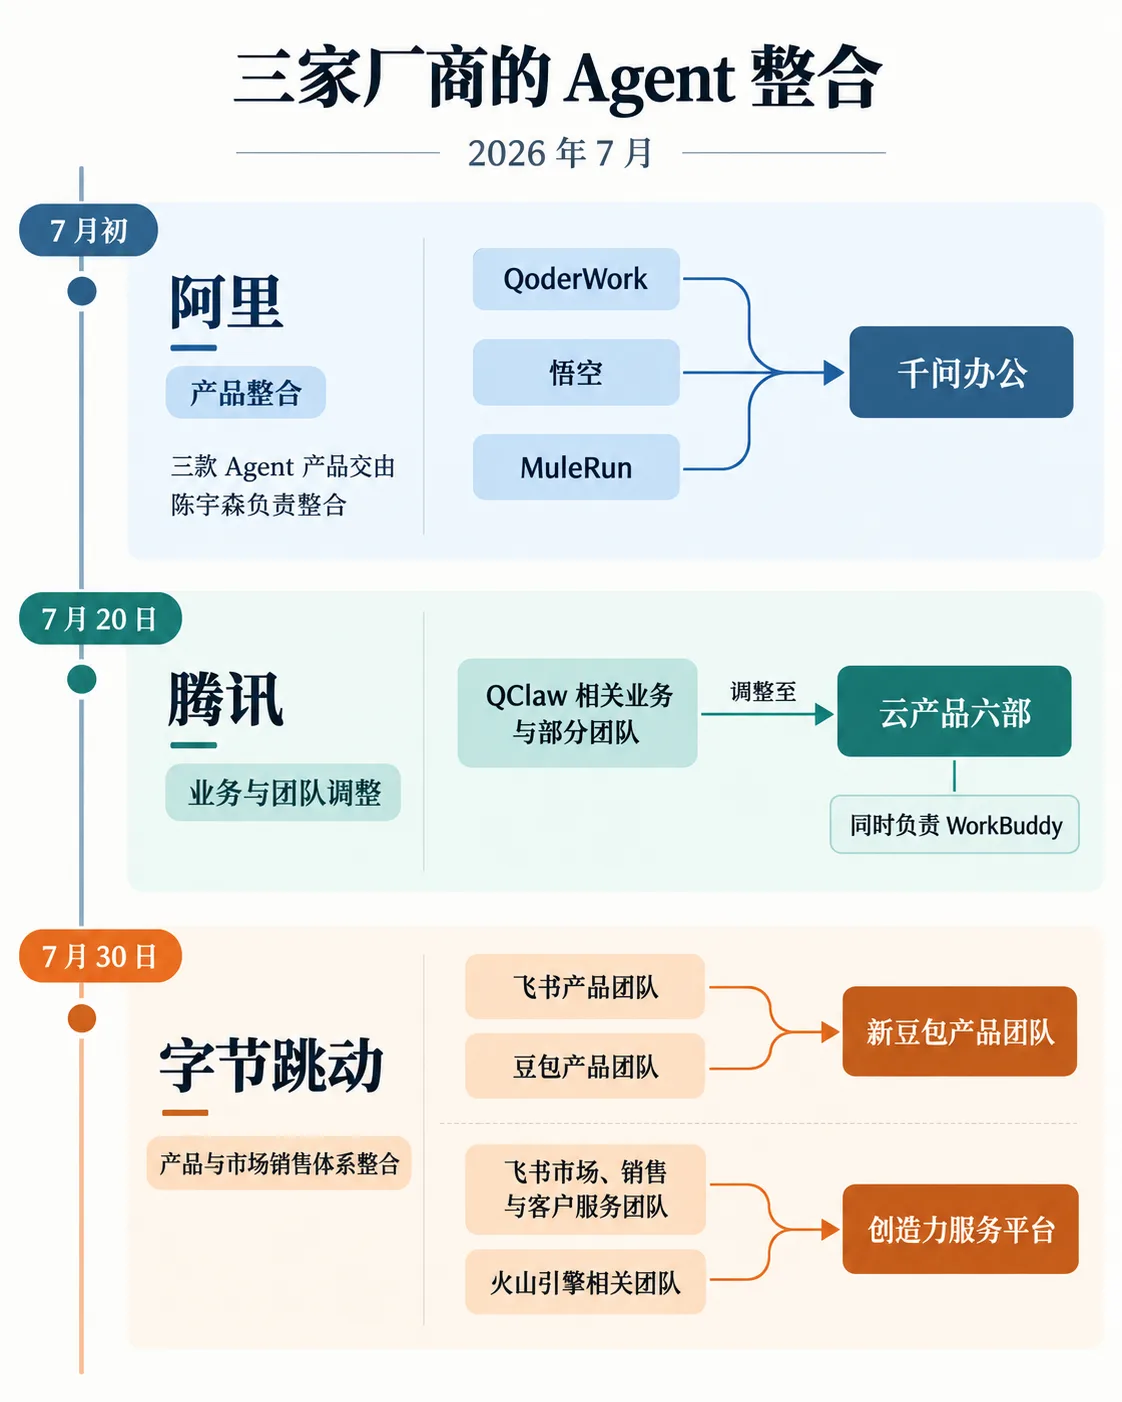
从技术上看,这些调整并不意外。一个通用 Agent 要持续完成任务,需要应用、模型和云基础设施共同配合。产品要继续往前走,负责这些部分的团队也需要更紧密地协作。
未来,每个人很可能都会有一个自己的 AI Agent。打开电脑,先打开自己的 AI,再开始一天的工作,会像过去打开搜索引擎查找资料一样自然。人们把任务交给它,由它调用工具、连接服务,完成后续的操作。
这正是几家厂商争夺的位置:以办公为切口,成为用户想做任何事情时首先想到、首先打开的入口。这也是为什么几家厂商都要把模型、应用和云基础设施整合起来,协同发力。围绕这一入口的竞争,也会逐渐成为 AI 时代新的流量之争。
三、从办公走进教学场景
通用 Agent 从办公向外延伸,首先会进入与办公高度重叠的教学场景。备课、课件制作、资料整理和数据分析,本来就离不开文档、搜索和各种数字工具。通用 Agent 在办公场景中形成的能力,不需要经过很大的改变,就可以继续用于教学。
在整个教育体系里,高校又可能是通用 Agent 最先站稳的一部分。学生每天都要阅读、写作、编程、处理数据和完成项目,教师也要进行教学、科研和管理。高校师生对 AI 的接受往往更快,也更愿意用新工具改变完成任务的方式。
高校学生还有一个特殊之处:他们几年后会从校园走进职场。今天在学习、研究和项目协作中形成的 Agent 使用习惯,也可能被带到今后的工作中。对厂商来说,进入高校争取的不只是学生在校几年的使用量,也希望他们进入职场以后,仍然习惯使用同一个 Agent。
四、几千万学生背后的资源需求
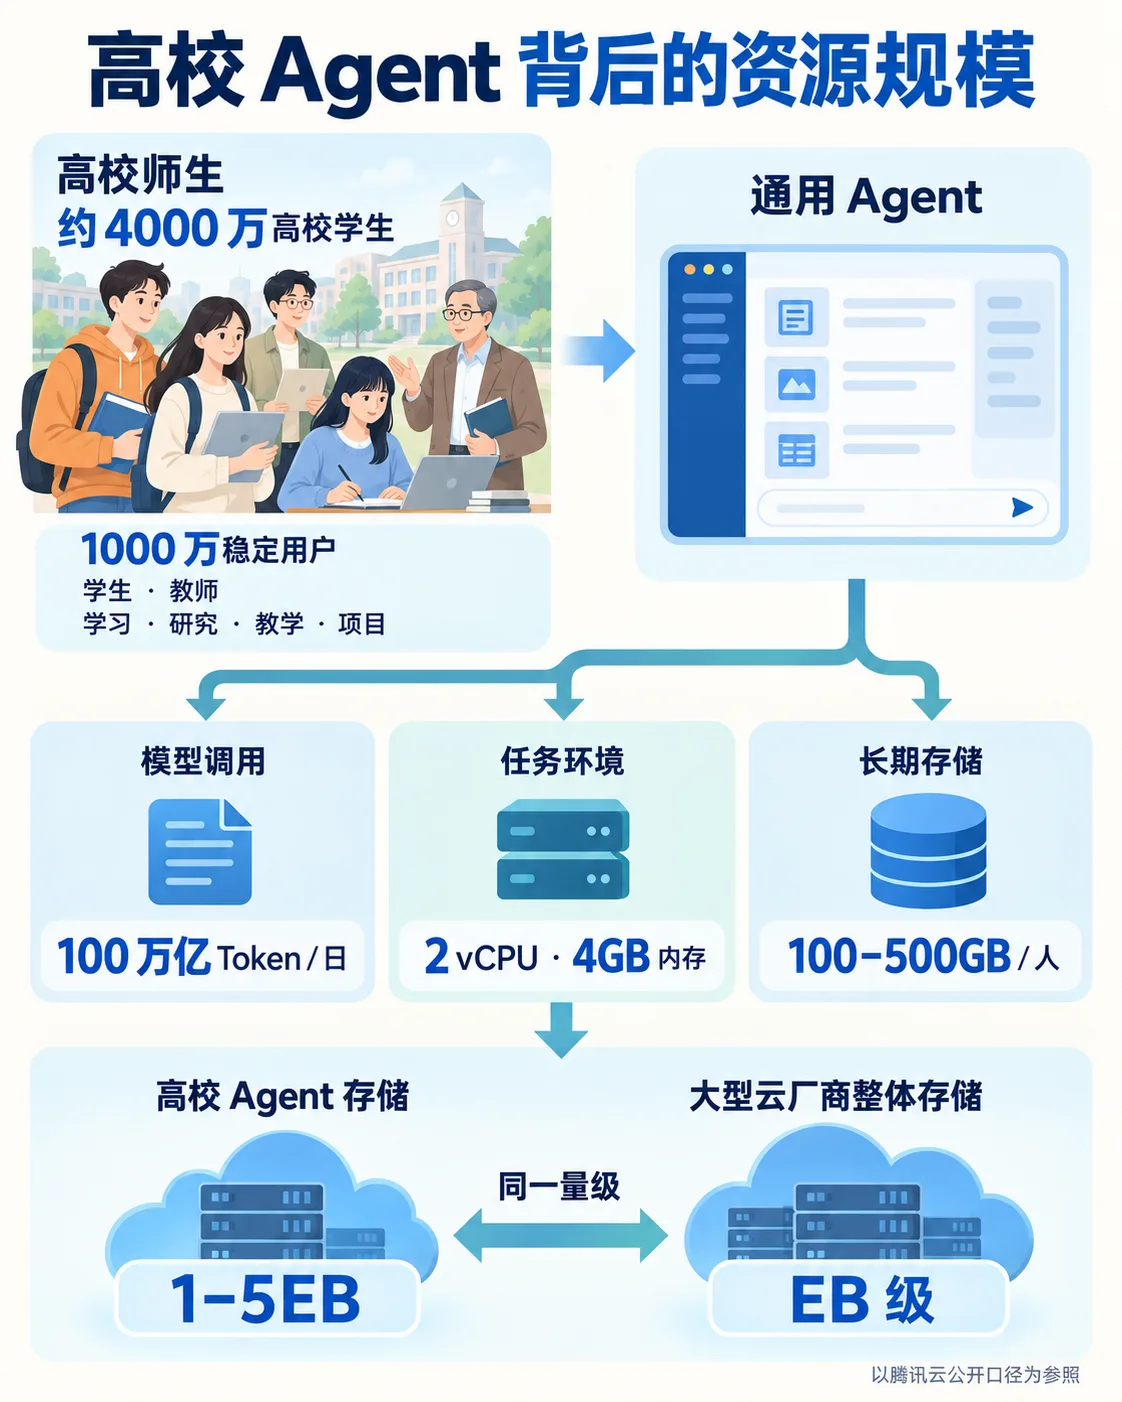
通用 Agent 一旦在高校形成稳定使用,模型调用、任务执行和长期存储也会随着用户规模一起增长。高校聚集着数千万学生,这些需求会成为云厂商必须认真面对的一块市场。
教育部公布的 2025 年普通本科、职业本科、高职专科与在学研究生四项人数,合计约 4384 万人。这里取约 4000 万人作为基数,假设其中 25%、也就是 1000 万人成为稳定使用 Agent 的用户。
目前没有足够的数据准确预测这个市场,只能从实际使用中大致估量。我自己算是 AI 的重度用户,每天的实际用量会远高于 1000 万 Token。考虑到大多数人的使用不会像我这么重,我倾向于把每人每天 1000 万 Token,作为一个不算激进的中间值。
按照这组假设,1000 万人每天会产生 100 万亿 Token 调用,接近 2026 年 3 月全国日均 Token 调用量的七成。
按照我的使用经验,稍重一些的办公任务,大致需要 2 vCPU、4GB 内存的运行环境;如果一个 Agent 要陪我读完四年大学,长期存储也需要 100GB 到 500GB。按 1000 万名用户计算,仅存储总量就会达到 1EB 到 5EB。仅高校中这 1000 万名用户形成的长期存储需求,就已经与腾讯云对外披露的整体数据存储规模处在同一个量级。
通过这样的比较,我们可以大致看到高校 Agent 背后的市场规模:即使只有四分之一的学生成为稳定用户,带来的模型调用与长期存储需求,也已经足以成为云厂商必须争取的一块市场。
五、教育 AI 可能形成的三种产业形态
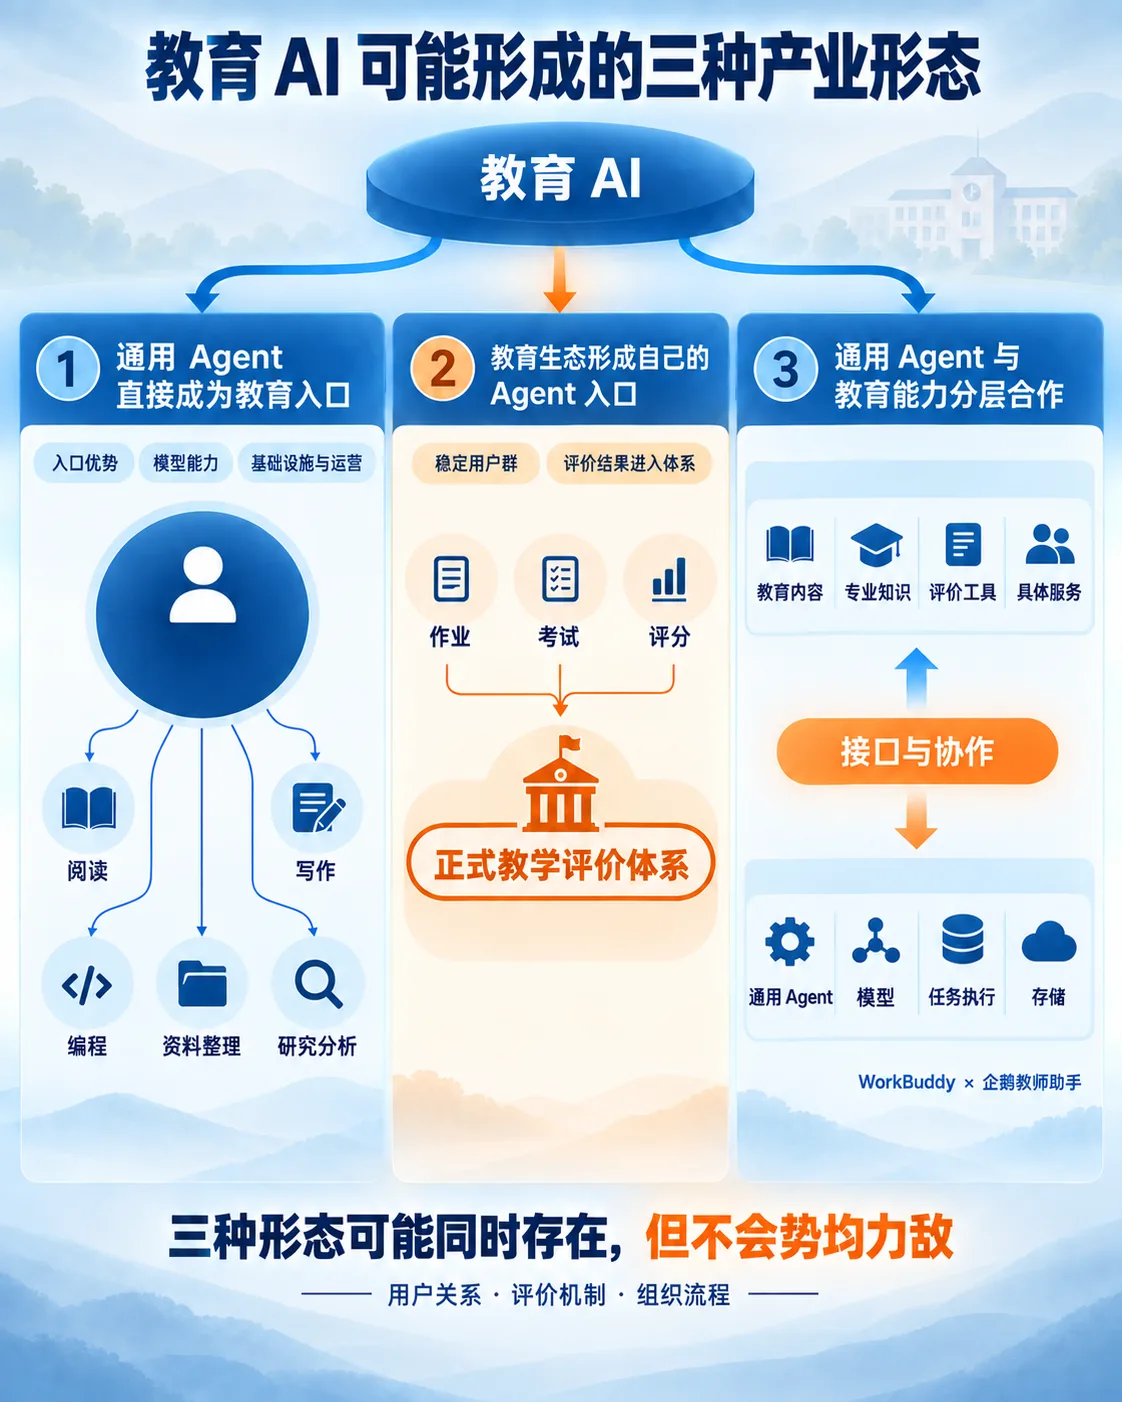
当通用 Agent 从办公进入教学,并进一步触及高校里的学习、研究和项目协作,大厂也就走进了教育 AI 原有的产业生态。它们自带模型和全套基础设施,同时又有丰富运营能力;教育生态里则有长期积累了产品、内容和用户的教育企业,覆盖学习终端和教室设备的硬件厂商,以及借助这一轮 AI 发展起来的新团队。当这些力量进入同一个市场,我认为,教育 AI 可能会形成以下三种产业形态。
第一种,是通用 Agent 直接成为教育入口。通用 Agent 已经在办公和日常任务中建立入口优势,用户不需要为了学习和研究再换一套产品。随着模型和工具能力继续增长,阅读、写作、编程、资料整理和研究分析等教育任务,都可能被通用 Agent 直接覆盖。再加上成熟的基础设施和运营体系,它有能力把教育中的大量需求吸收到自己的产品之中。
第二种,是教育生态形成自己的 Agent 入口。教育场景本身拥有数量庞大、相对稳定,又能够自成体系的用户群。通用 Agent 可以出作业、组织考试,也可以给学生评分,这些在技术上并不难。难的是,这个分数怎样被课程和学校认可,又怎样记入正式的教学评价体系。只有进入这套流程,Agent 给出的结果才真正成为教育活动的一部分。《“人工智能+教育”行动计划》也把教育评价智能化工具列为建设内容。谁能够接入这套评价体系,谁就有机会从教育内部形成一个独立入口。
第三种,是通用 Agent 与教育能力形成分层合作。通用 Agent 提供模型、任务执行、存储和用户入口,教育生态提供课程内容、专业知识、评价工具和具体服务。双方通过接口组合,各自保留最有优势的部分。上一篇提到的 WorkBuddy 与企鹅教师助手,就可以放在这条路径里理解:WorkBuddy 提供通用 Agent 入口,企鹅教师助手把教育相关能力接在上面。通用 Agent 不必从头理解整个教育体系,教育产品也不必重复建设模型和基础设施。
三种形态中,第三种最容易被当成答案。通用 Agent 提供模型、入口和基础设施,教育生态提供专业能力,双方各自发挥优势,似乎比任何一方独自完成所有事情都更稳妥。
但我并不认为,一种兼顾双方的形态,就一定更有可能出现。它能不能长期成立,取决于通用 Agent 与教育产品之间是否能够形成一条稳定的能力边界。如果通用 Agent 随着模型能力增长,继续吸收教育能力,第一种就可能占据更多空间;如果评价体系、组织流程和用户关系足以支撑一个独立入口,第二种同样可能成立。第三种只有在双方都掌握对方难以替代的能力,而且这条边界能够长期维持时,才会成为一种稳定的结构。
现在还很难判断,三种形态中哪一种最终会占据主导。可以确定的是,它们并不是两个极端和一个更合理的折中答案。产业演变不会因为第三种看起来最均衡,就自然停在中间。
资料来源:
[1] WorkBuddy:开学季新生福利。
[2] 新华网:从工具普惠到 AI 能力共创——腾讯 WorkBuddy 开学季重构校园教学生活新范式,2026 年 9 月 1 日。
[3] OpenClaw:Introducing OpenClaw;OpenClaw:Gateway Architecture。
[4] Anthropic:Scaling Managed Agents: Decoupling the Brain from the Hands,2026 年 4 月 8 日。
[5] 36氪:飞书并入豆包、千问办公整合,大厂 AI 大战从“赛马”到“合兵”?,2026 年 8 月 6 日。
[6] 教育部:2025 年全国教育事业发展统计公报,2026 年 7 月 6 日。
[7] 工业和信息化部:推动软件和信息技术服务业、科技服务业发展情况,2026 年 3 月。
[8] 腾讯云:关于我们。
[9] 教育部等五部门:“人工智能+教育”行动计划,2026 年 4 月 2 日。